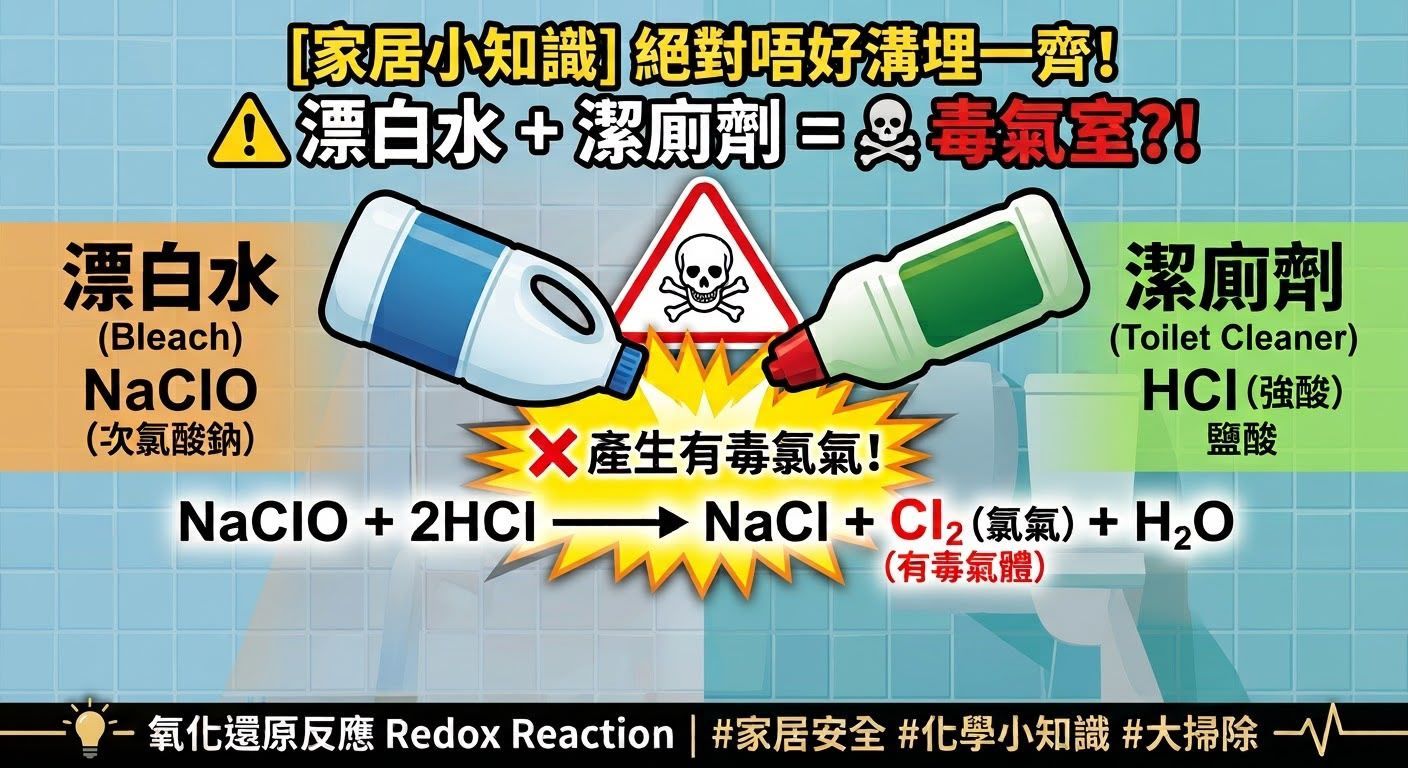
🚨 【家居小知識】漂白水 + 潔廁劑 = 隨時令屋企變毒氣室?!☠️ 大掃除或者洗廁所嗰陣,唔好以為將清潔劑「溝埋一齊」會洗得越乾淨,分分鐘變咗自製毒氣!👇 🧪 背後其實係一個致命嘅 氧化還原反應 (Redox Reaction)! 潔廁劑通常帶強酸性(例如含鹽酸),而漂白水內有次氯酸鈉 (Sodium hypochlorite, NaClO)。當兩者一接觸,酸性環境就會觸發化學反應,瞬間釋放有毒嘅 氯氣 (Chlorine, Cl2) 💨。 📝 反應方程式: NaClO + 2HCl --> NaCl + Cl2 + H2O ⚠️ 氯氣有幾危險? 輕度接觸:強烈刺激眼睛同呼吸道,搞到流眼水、狂咳 🤧 重度吸入:可導致肺氣腫,甚至呼吸衰竭,絕對有生命危險 🏥 💡 總結一句: 緊記唔同嘅清潔劑 絕對唔好 立亂混合使用❗️❗️❗️ 為咗自己同屋企人嘅安全,用死一隻就夠!記得 Share 俾負責做家務嘅屋企人同朋友睇啦!🛡️🏠 3大神科畢業生陪您小班DSE
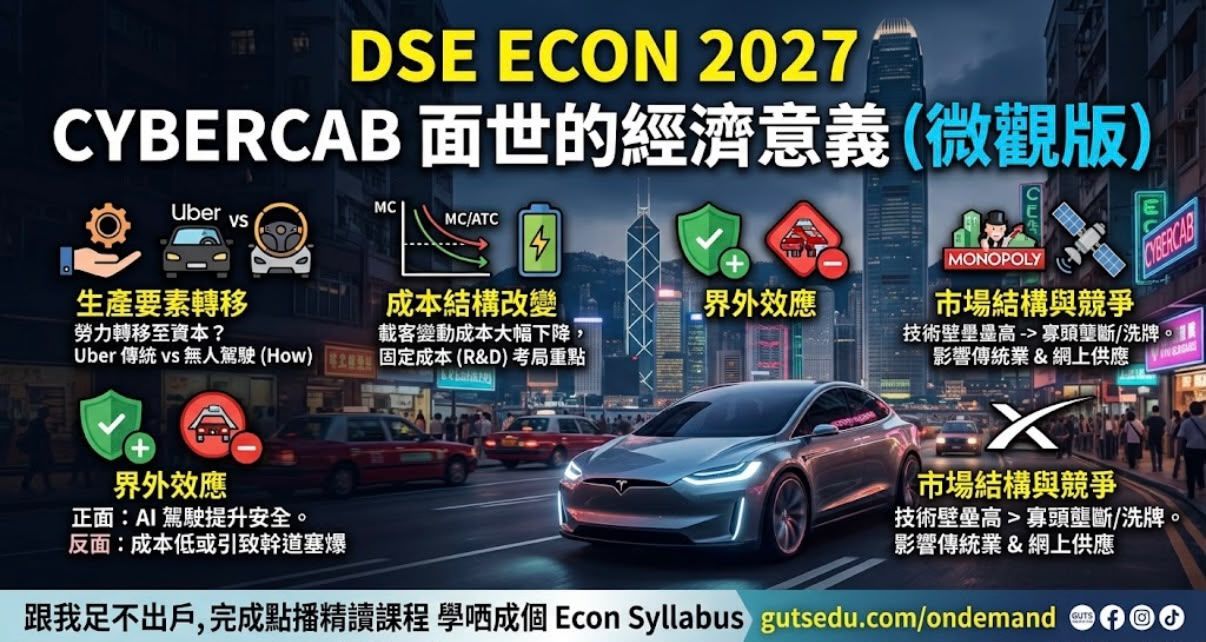
1. Elon Musk由冇到有做自駕車,當然係 what to produce ; 但如果題目問UBER由傳統「有司機」嘅打車平台轉換至「無人駕駛」平台,呢條就會係 how to produce 嘅改變,要素由勞力轉移至資本 2. 自駕的士唔使用油(電平過油)、唔使泊車、唔使人工,載客市場變動成本大幅下降,固定成本變咗研發,考局有權咁考新模式下嘅 利潤極大化 點,測試大家對成本結構課次嘅熟識度 3. 自駕的可以有兩種 界外效應 :正面去睇,AI用客觀數據揸車,冇哂啲路怒症,提升所有道路使用者嘅安全程度;調返轉睇,外媒堪稱自駕的載客成本低於巴士,唔使路演都知咁會塞爆所有幹道,原本快捷嘅運輸途徑可能失效 4. 自駕技術壁疉高,形成 壟斷/寡頭壟斷 機會大,莫講傳統載客業面臨洗牌,即使uber都要反思自己存在意義,再遠啲,Cybercap其實用starlink嚟上網,佢開市場嘅時候會將傳統喺「地」嘅網絡供應大力推到上天,網絡供應商都有排頭痕 跟我足不出戶12+1堂點播精讀 學哂成個Econ syllabus
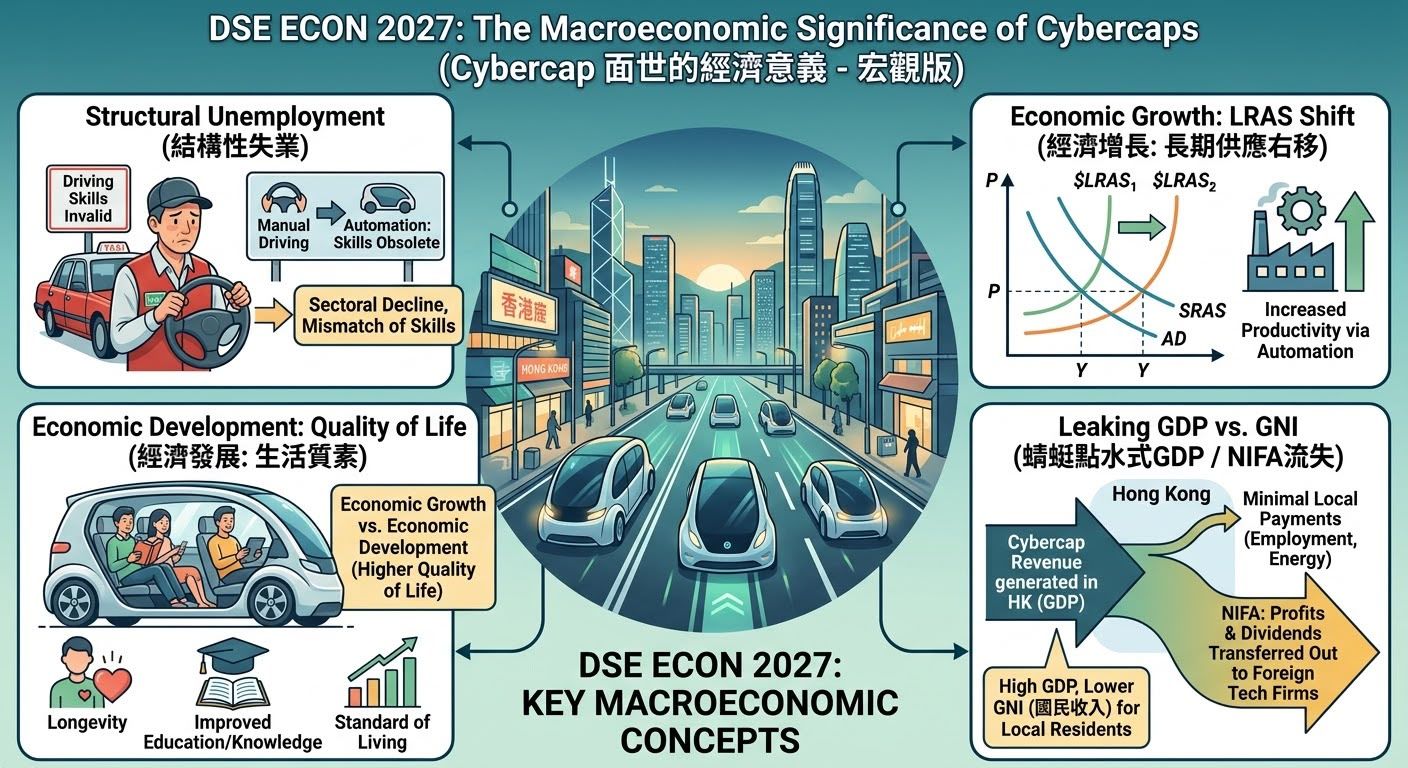
1. Cybercap直接搶咗司機飯碗,有人甚至以昔日馬車媲美今天人手操作嘅汽車,指往後可能只會喺賽道見到佢哋嘅蹤影,寫微觀嘅時候漏咗,自駕的出現增加咗職業司機工作流動性,而以28年會考嘅失業口徑去講,呢啲係 結構性失業 ,行業式微令原有一啲工作技能invalid 2. 當然自動化帶來嘅係平均生產力提升, 長期供應 性又經歷一浪右向遷移,經濟被帶向一個新嘅層次與高度,假如總需求沒有大變,呢浪自動化將帶來生活成本大幅度下降,個社會點去absorb 大量閒置資源都會係關鍵,當然每次船到橋頭自然直嘅人類會有適應嘅方法 3. 又話者咁睇,人類多翻自由時間,喺E2我哋成日討論嘅 經濟增長vs經濟發展 ,後者有咗更正面嘅助力,享受科技帶來嘅quality of life,長命咗;AI提升咗學習質素,吸索知識深度廣度擴大(不過HDI凈係計教育時間);人均國民收入因著各式自動化增長,經濟發展指數應該會有大幅度突破 4. 最後要留意係「蜻蜓點水」式GDP會出現,外企在港布局無人駕駛的士會計哂落 GDP ,但佢哋請勁少人、用極少能源就能夠營運,大部分賺到嘅收益會喺絲毫沒有流向本地生產要素下,經股息/利潤轉移循NIFA流返走,同過去喺得度投資,都叫請過下我啲人嘅舊經濟模式走異,呢啲最值得反思,當財富悉數流向科技公司,向來不擅科技嘅香港應如何自處 足不出戶12+1堂學齊成科econ